【この記事で分かること】
「エアコンを買った(or 交換した)けど、これって“消耗品費”でいいの?それとも固定資産で減価償却?」
さらに「修理したときは修繕費でOK?」「撤去費用は除却損?それとも取得価額に含める?」みたいに、エアコン周りの勘定科目って地味に迷いますよね。
この記事では、購入・エアコンクリーニング・修理・撤去の4パターンに分けて会計処理方法がすぐ分かるようにまとめました。
本体代だけじゃなく、取付工事・配管・追加工事・撤去処分費など“内訳の見方”も含めて整理しております。
さらに、修繕費と資本的支出(資産計上)の分かれ目や、器具備品/建物附属設備の考え方、撤去のみ/入替撤去/原状回復で処理が変わるポイントも、国税庁の一次情報を根拠にサクッと解説。
最後に、会計ソフトにそのまま打てる仕訳テンプレと、税務調査で困らないための証憑チェックリストも付けています。
「これ、どの勘定科目にすれば安全?」を最短で解決したい人は、ここだけ読めばOKです。
~目次~
エアコンの購入/エアコンクリーニング/修理/入替撤去の仕訳
1) 購入(消耗品費 or 工具器具備品)
A. 10万円未満等で費用処理できる場合(例:消耗品費)
(借方)消耗品費 XXX円 /(貸方)普通預金 XXX円
B. 資産計上する場合(例:工具器具備品)
(借方)工具器具備品 XXX円 /(貸方)普通預金 XXX円
条件(取得価額・目的・証憑)
判定は原則「本体+取付等の取得価額」で行い、見積書・請求書の内訳(本体/工事/追加工事/撤去処分)を保存。
(補足解説)10万円未満などの判定は、会社の経理方式が税込経理か税抜経理かで基準となる金額が変わることがあります。自社の会計方針(消費税の処理)に合わせて判定してください。
| 経理方式 | 判定に使う金額の考え方 |
|---|---|
| 税込経理 | 税込の取得価額で判定 |
| 税抜経理 | 税抜の取得価額で判定 |
2) エアコンクリーニング(清掃・洗浄)
A. 通常の清掃として費用処理する場合(例:修繕費)
(借方)修繕費 XXX円 /(貸方)普通預金 XXX円
B. 外注サービスとして処理する場合(例:外注費)
(借方)外注費 XXX円 /(貸方)普通預金 XXX円
条件(取得価額・目的・証憑)
目的が「カビ・汚れの除去などの維持管理(原状回復)」であれば費用処理になりやすいので、請求書の内訳(エアコンクリーニング、分解洗浄等)と作業報告を保存。
3) エアコンの修理(修繕費)
故障復旧や原状回復としての修理(例:基板交換、ガス補充等)
(借方)修繕費 XXX円 /(貸方)普通預金 XXX円
条件(取得価額・目的・証憑)
「性能アップや耐久性向上が目的でない」ことが重要なので、作業報告書に故障復旧・同等品交換などの記載があると安全。
4) エアコンの入替撤去(固定資産除却損+撤去費用)
A. 旧エアコンを除却(帳簿価額が残っている場合)
(借方)固定資産除却損 XXX円 /(貸方)工具器具備品(または建物附属設備) XXX円
B. 撤去作業費(例:外注費として処理する例)
(借方)外注費(または支払手数料等) XXX円 /(貸方)普通預金 XXX円
条件(取得価額・目的・証憑)
旧資産の特定が必須(型番・設置場所・撤去前後写真)で、廃棄証明や作業報告を残し、固定資産台帳から除却処理までセットで行う。
エアコンの購入時|エアコンは「消耗品費」か「固定資産(減価償却)」か?
エアコンを購入したときに一番迷うのが、「消耗品費で一括経費にしていいのか」「固定資産にして減価償却するのか」という点です。ここは本体価格だけで判断せず、原則として「取得価額」を基本に考えます。さらに、家庭用の壁掛けか、店舗や事務所で使う設備寄りの機器かで、資産区分(器具備品か建物附属設備か)が変わり、耐用年数もズレることがあります。こちらの記事では、見積書の内訳をどう見るか、区分をどう分けるかを、表と具体例で解説します。
エアコンの取得価額に“どこまで含める?”(工事費・配管・室外機架台・運搬)
取得価額は「本体代」だけではありません。原則として、その資産を事業で使える状態にするために直接要した支出は、取得価額に含めて考えます。エアコンなら、標準取付工事、配管・配線、室外機の架台、運搬・据付などが代表例です。見積や請求書では、まず内訳を「本体」「標準工事」「追加工事」「撤去」「処分費」に分けて見ましょう。ここを分けずに本体だけで10万円未満判定をすると、工事費が抜けて処理がズレやすいのが落とし穴です。基本は、国税庁の「取得価額」の考え方を参考にしてください。
(参考)国税庁 減価償却資産の取得価額に含めないことができる付随費用」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400.htm
エアコンは「器具及び備品」又は「建物附属設備」?
| チェック観点 | 器具及び備品に寄りやすい | 建物附属設備に寄りやすい |
| 設置の一体性 | 取り外し、移設が比較的しやすい | 建物に組み込まれ、設備として一体 |
| 配管、ダクト | 配管はあっても設備としての固定度が低い | ダクトなどで広範囲に供給する設備寄り |
| 用途イメージ | 1室、1区画向けの壁掛け等 | 事務所、店舗全体の空調設備として機能 |
| 証憑で確認する点 | 型番、設置場所、工事範囲 | 工事仕様、ダクト有無、建物設備工事の性格 |
壁掛けルームエアコンは「器具及び備品」として扱われやすい!
一般的な壁掛けのルームエアコンは、税務上の耐用年数表で「冷房用・暖房用機器」などの項目に位置づけて説明されるため、実務では器具及び備品で仕分けされる場合が多いです。もちろん、最終的には事業実態と設置状況で判断しますが、少なくとも「耐用年数表に該当区分がある」ことは、区分を考えるときの出発点になります。
(参考)国税庁 主な減価償却資産の耐用年数表
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
ダクトで広範囲を冷房するパッケージ型は“建物附属設備”に区分!
店舗や事務所で使うパッケージ型、天井埋込型などで、ダクトを通して広範囲に空調を供給するタイプのエアコンは、「建物の設備」に寄りやすいです。国税庁の耐用年数に関する取扱通達には、器具及び備品と建物附属設備の区分に触れる中で、ダクト式などの扱いを示唆する記載があり、ここが区分判断の根拠として使いやすいポイントです。記事では「ダクトの有無」「建物への組み込み度」「工事仕様」が分かる見積や図面の確認を促し、区分ミスによる耐用年数ミスを防ぎます。
(参考)国税庁 建物附属設備
https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_02.htm
実務上、建物本体と建物附属設備を区分して耐用年数を設定してから減価償却計算を行う。
建物附属設備は、建物本体とは別の資産として区分され、耐用年数も建物とは切り分けて考えます。たとえば、電気設備、給排水設備、空調設備など「建物と一体で機能し、設備として固定されるもの」は、建物附属設備側に寄りやすいイメージです。エアコンでも、単なる壁掛け設置を超えて、ダクトや大がかりな設備工事を伴い、建物全体の設備として機能している場合は、区分の検討が必要になります。ここを誤ると、耐用年数の選択がズレて償却計算もズレるため、見積仕様と設置形態の確認が重要です。
(参考)国税庁 建物附属設備
https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_02.htm
減価償却資産の耐用年数表
耐用年数は自己判断ではなく、国税庁が公表している「主な減価償却資産の耐用年数表(PDF)」を根拠に確認するのが一番確実です。エアコンは、一般的に「器具及び備品」側の区分として「冷房用・暖房用機器」などの項目で確認できます。エアコンは、区分(器具及び備品か建物附属設備か)によって耐用年数の考え方が変わる可能性もありますので、迷ったら、設置形態(ダクト有無、建物への組み込み度)と見積内訳を確認し、顧問税理士に相談すると安心です。
(参考)国税庁 主な減価償却資産の耐用年数表
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
エアコンクリーニング費用の勘定科目は?
エアコンクリーニング費用の勘定科目は、結論から言うと 「修繕費」 で処理するのがいちばん一般的で、税務的にも説明が通りやすいです。理由は、エアコンクリーニングが基本的に 資産の通常の維持管理・原状回復に当たるためです。
ただし実務では、会社の会計方針や業態により、次もよく使われます(重要なのは「毎年同じ基準で処理する」こと)。
エアコンクリーニング費用の勘定科目の選び方
- 修繕費:内部洗浄・カビ除去・分解洗浄など、機能維持や汚れ除去が目的の定期清掃
- 外注費:清掃業者に作業委託した、という整理にしたい場合
- 衛生管理費(衛生費):飲食・医療・美容など、衛生管理として位置づけたい業種で使うことがある
ここだけ注意(資本的支出になり得る場合)
クリーニングの範囲を超えて、価値を高める/耐用年数を延ばす/性能アップに当たる部分が含まれると、修繕費ではなく 資本的支出(資産計上) 側に寄る可能性があります(名目ではなく実質で判定)。
※通常のエアコンクリーニング単体でここに該当することは多くありませんが、部品交換や改造がセットの請求は要チェックです。
仕訳例(エアコンクリーニング費用を現金で支払った場合)
(借方)修繕費 /(貸方)現金
エアコンの修理時|「修繕費」になるケース/「資本的支出(資産計上)」になるケース
エアコンの修理費は、会計上の勘定科目名よりも、税務上は その支出の実質が“維持管理”なのか、“価値を高めた(または耐久性を増した)”のかで扱いが分かれます。
同じ「修理」と書かれていても、内容がグレードアップや機能追加に近いと、修繕費ではなく資本的支出(資産計上)側に寄り、費用処理をすると否認リスクが上がります。
大原則|名前ではなく“実質”で判定(国税庁)
ざっくり言うと、判断軸はこの2つです。
- 修繕費(費用処理):壊れたものを直す、性能を元に戻すなど、通常の維持管理・原状回復
- 資本的支出(資産計上):従来より良くなる、長持ちする、能力が上がるなど、価値の増加または耐久性の増加
ここで重要なのは、「請求書に修理と書いてあるから修繕費」とはならない点です。税務は言葉より中身を見ます。
だからこそ、**作業内容と目的を説明できる証拠(書類)**があるほど、判断が安定します。
修繕費と資本的支出の判断表
| 作業内容 | 結論(寄り) | 理由(維持or価値向上) | 必要な証憑(最低限) | 社内メモ例(コピペ可) |
|---|---|---|---|---|
| ガス補充(冷媒補充) | 修繕費寄り | 冷えない状態を元に戻す維持管理 | 故障状況メモ、作業報告、請求内訳 | 「冷え不良の復旧。能力向上ではなく原状回復のための冷媒補充」 |
| 基板交換(制御基板) | 修繕費寄り | 故障部品の交換で機能を回復 | 作業報告、交換部品明細、型番 | 「基板故障の復旧。交換は同等品で原状回復」 |
| ファン交換(送風ファン) | 修繕費寄り | 異音・回転不良の改善など維持管理 | 作業報告、部品明細、写真(可能なら) | 「送風不良の復旧。交換により性能の上乗せはない」 |
| 熱交換器交換 | 境界になりやすい | 規模が大きく、結果として寿命延長・更新に近く見られやすい | 作業報告、交換範囲が分かる明細、比較(同等品) | 「腐食による漏れ修理。交換範囲は故障箇所に限定、同等性能で復旧」 |
| 高性能部品へ置換(静音化パーツ等) | 資産計上寄り | 故障復旧を超えて価値や性能を上げる要素がある | 見積書、仕様比較、目的説明資料 | 「改善目的の変更を含むため、価値向上部分が含まれる可能性」 |
| 能力アップ機種へ改造(出力・省エネ性能アップ前提) | 資産計上寄り | 能力向上、価値向上が明確 | 見積、仕様書、工事内容一式 | 「性能向上を目的とする改造。維持管理ではなく更新に該当」 |
使い方のコツ
- 「修繕費寄り」でも、同等品交換かどうかがポイントです(高性能化が混ざると判定が変わる)。
- 境界案件(熱交換器など大物)ほど、**“故障箇所に限定した原状回復”**と説明できる資料が効きます。
エアコン修理費「修繕費」の税務署否認パターン
エアコンの修理を行って「修繕費」として一括費用計上をしたけれど、税務署から損金算入を否認されるパターンが2つありますので是非ともご参考にしてください。
【修繕費の損金不算入パターン1】高性能部品へ置換しているのに「修繕費」で落とした
失敗例
「壊れたから交換しただけ」のつもりでも、実際は静音化や高効率化など、従来より上の仕様になっている。
対策
- 交換部品が同等品かを確認し、作業報告に 同等品交換・原状回復を明記
- 仕様が上がる場合は、その部分が資本的支出と見られる可能性があるため、費用処理にこだわらず税理士確認
【修繕費の損金不算入パターン2】見積書の文言が「更新」「改良」「能力向上」になっている
税務判断では、書類の言葉は意外と効きます。見積にこの手の文言があると、維持管理ではなく価値向上の支出として見られやすいです。
対策(書類の言葉を整えるチェック)
- 「更新」「改良」「能力向上」「高性能化」「省エネ化」などの表現があるか確認
- 実態が原状回復なら、業者に可能な範囲で
- 「故障復旧」
- 「原状回復」
- 「同等品交換」
- 「維持管理」
といった表現に寄せてもらう(無理に改ざんはせず、実態に合わせる)
- 自社メモでもよいので「目的は復旧、性能の上乗せなし」を残す
まとめ
- 修理費は 名称ではなく実質で判断
- 迷いは「同等品交換か」「性能アップが混ざっていないか」で整理
エアコンの撤去費用|撤去だけ/入替撤去/原状回復で処理が変わる
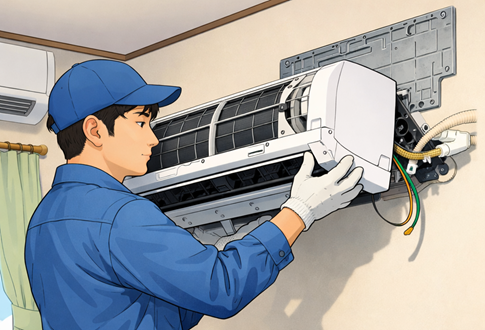
エアコンの撤去費用は、同じ「取り外し」でも状況によって会計処理が変わります。ポイントは、(1)撤去して終わりなのか、(2)新しいエアコンの設置(入替)が目的なのか、(3)賃貸の原状回復として借主が負担するのか、の3つです。さらに、固定資産として計上していた場合は「除却損」の処理が絡むため、台帳との整合も重要です。ここでは基本パターンを表で整理し、事実を証明する書類の残し方まで含めて解説します。
エアコンの撤去費用の基本パターン
| パターン | 典型シーン | 主な論点 | 実務の結論イメージ |
| 撤去だけ(廃棄・除却) | 古いエアコンを外して廃棄、買い替え未定 | 除却損の計上、撤去作業費の扱い | 固定資産除却損(該当時)+撤去費用を内容に応じて処理 |
| 入替撤去(新設が目的) | 撤去と同時に新設(交換) | 撤去費が新資産の取得に付随するか | 付随費用なら新資産の取得価額に含める方向で検討 |
| 賃貸の原状回復(借主側) | 退去時に撤去・交換負担が発生 | 契約・特約、負担区分、敷金精算 | 契約に沿って費用処理。敷金精算の有無も整理 |
・エアコンの撤去だけ(廃棄・除却):固定資産の除却損+撤去費用の扱い
撤去だけで終わる場合、まず確認したいのは「そのエアコンが固定資産として台帳に載っているか」です。固定資産として計上していたなら、撤去により使用をやめた時点で、帳簿価額が残っているケースでは固定資産除却損(除却損失)が論点になります。撤去作業費や処分費は、作業内容に応じて外注費などで整理する実務が多いですが、重要なのは「除却したのに台帳が残る」状態を作らないことです。撤去日、対象(型番・設置場所)、廃棄の根拠を証憑で残しておくと説明が通りやすくなります。
(参考)国税庁 除却損失等の損金算入
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
・エアコンの入替撤去(新設が目的):撤去費が新資産の取得に付随するかを検討
入替撤去は、「新しいエアコンを導入するために、古いエアコンを外した」という場合が多く、撤去費や処分費が新しい資産の取得に直接結びつくなら、取得価額(本体代+据付等の直接費)に含める方向で検討します。一方、撤去だけ先行して行い、しばらく新設しないなど、取引の実態として一体性が弱いなら、撤去のみで考えます。ポイントは「同時発注か」「同一見積・同一請求か」「新設のために不可欠な撤去か」です。見積の内訳を本体・工事・撤去処分で分け、目的が分かる書類を残すと判断がしやすくなります。
(参考)国税庁 減価償却資産の取得価額に含めないことができる付随費用
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400.htm
賃貸の原状回復(借主側):契約・負担区分で処理が分岐(敷金精算も含める)
賃貸の原状回復で撤去・交換が絡むときは、税務以前に「契約(特約)と負担区分」を最優先で確認します。なぜなら、エアコンが貸主設備か借主設置か、故障や撤去の原因が通常損耗か、借主の故意過失かで、負担が変わりやすいからです。借主負担で撤去・交換を行い、敷金と相殺される場合は、精算書(原状回復明細)を必ず保管し、何の費用を負担したかを明確にします。原状回復の考え方は、国のガイドラインを参考にしてください。
(参考)国税庁 原状回復をめぐるトラブルとガイドライン
https://www.mlit.go.jp/jutakukentiku/house/torikumi/honbun2.pdf
固定資産の除却損失の考え方
除却損失は、固定資産を「除却(取り壊し、廃棄、使用中止など)」した場合に、帳簿価額が残っていればその残額を損金算入できる、という考え方が基本です。つまり、現物がなくなった(または使わない)なら、資産として残し続けるのは不自然なので、台帳から落として残額を整理するイメージです。ここで重要なのは、除却の事実と時期を説明できることです。撤去日、対象資産、廃棄方法(業者名、廃棄証明など)が揃っていると、台帳との整合が取りやすくなります。入替の場合も、旧資産の除却と新資産の取得が同時に起きるため、双方の事実を証明する書類をセットで残すと後から迷わずに済みます。
(参考)国税庁 除却損失等の損金算入
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
エアコンの撤去・廃棄で必ず残す証憑チェックリスト
| チェック項目 | 具体例 | 目的 |
| 廃棄の証明 | 廃棄証明、引取伝票、処分明細 | 除却の事実を示す |
| マニフェスト(該当時) | 産業廃棄物管理票 | 法令対応と処分経路の確認 |
| 写真 | 型番ラベル、撤去前後、設置場所が分かる写真 | 対象資産の特定と時期の補強 |
| 社内メモ | いつ・どこ・何を・なぜ撤去したか、入替の有無 | 税務調査時の説明用 |
エアコンに関する税務否認の事例5選
1) 本体だけで10万円未満判定 → 工事費が抜けて否認
なぜ起きる?
「本体9.8万円だから消耗品費でOK」と判断しがちですが、税務では**“その資産を使える状態にするための支出”**(取付・配管・運搬・据付など)が実質セットなら、取得価額に含めて判定する考え方になります。
つまり、本体だけ安く見えても、工事費込みだと10万円超になって「消耗品費処理はNG(資産計上)」と判断されるリスクが出ます。
税務否認の防ぎ方(実務のコツ)
- 見積・請求書の内訳を「本体/標準工事/追加工事/撤去処分」で分ける
- **“一体の取引かどうか”**を確認(同時発注・同一請求・設置が前提、など)
- 迷ったら「取得価額に含める前提」で顧問税理士に投げるのが安全
(参考)
■(法人向け)取得価額=購入代価+事業供用のために直接要した費用(運賃・据付費等も含む)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400.htm
■(法人向け)10万円未満判定は「取得価額」で、通常1単位の取引単位ごとに判定(少額減価償却資産)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5403.htm
■(個人事業向け)取得価額10万円未満なら全額必要経費(前提の整理:減価償却のあらまし)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
2) “修理”名目でも実質が性能UP(資本的支出)で否認
なぜ起きる?
請求書に「修理」と書かれていても、税務は実質で見ます。
修理の範囲を超えて、性能が上がる・耐久性が伸びる・グレードアップしていると、修繕費ではなく**資本的支出(資産計上)**に寄ります。
否認されやすい事例
- 省エネ性能アップ目的の大型改修
- 主要部分をまとめて更新して実質“新品同様”
- 見積の文言が「改良」「更新」「能力向上」「高性能化」など
税務否認の防ぎ方(実務のコツ)
- 作業報告書に「故障復旧」「原状回復」「同等品交換」を明記
- 部品交換でも、“価値UPではない”説明メモを残す
- 迷う工事は、先に税理士へ「作業内容+目的+比較(同等品か)」を共有
(参考)
■国税庁 タックスアンサー(よくある税の質問)No.5402 修繕費とならないものの判定
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5402.htm
■国税庁 法令解釈通達 資本的支出と修繕費等
https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/07.htm
3) 耐用年数(区分)ミス:器具備品 vs 建物附属設備
なぜ起きる?
エアコンはケースによって、会計上も税務上も資産区分が変わる可能性があります。
区分が違うと、耐用年数が変わる=減価償却の計算がズレるので、税務調査で指摘されやすいポイントです。
(税務調査ポイント)
- 一般的な壁掛けエアコン:器具備品側で処理されることが多い
- 建物に組み込まれて一体化(ダクト式等)・広範囲の設備:建物附属設備側に寄りやすい
税務否認の防ぎ方(実務のコツ)
- 設置状況を写真で残す(壁掛け/天井埋込/ダクト有無など)
- 見積内訳に「設備工事(建物一体)」要素が強いかチェック
- 区分が迷う場合は、“設置形態”が判断材料なので税理士に写真を渡すと早い
(参考)
■国税庁 法令解釈通達 第2節 建物附属設備
https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_02.htm
■国税庁 法令解釈通達 第7節 器具及び備品
https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_07.htm
4) 撤去したのに台帳・除却処理が残っている
なぜ起きる?
古いエアコンを撤去・廃棄したのに、固定資産台帳上ではまだ資産が残ったままになっているケースです。
この状態だと、
- 実在しない資産の償却を続けてしまう
- 除却損を計上すべきタイミングがズレる
などが起き、調査で「帳簿と実態が違う」と指摘されがちです。
税務否認の防ぎ方(実務のコツ)
- 入替・廃棄したら、固定資産台帳の除却処理までがワンセット
- 廃棄証明・作業報告・撤去前後写真をまとめて保管
- どの資産(型番・設置場所)が撤去されたか、紐づけメモを残す
(参考)
■国税庁 法令解釈通達 第1款 除却損失等の損金算入https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
■弥生会計 経理お役立ち情報固定資産除却損とは?対象となる固定資産や仕訳方法などを解説
https://www.yayoi-kk.co.jp/kaikei/oyakudachi/koteishisan-jokyakuson/
5) 証憑の内訳が弱い(「一式」請求だけ)
なぜ起きる?
税務は「結論」より「根拠」を見ます。請求書が「エアコン工事一式 〇〇円」だけだと、
- 取得価額に含めるべき工事費の判定
- 修繕費か資本的支出かの判定
- 撤去費が付随費用か単独費用か
が判断できず、こちらに不利な解釈をされるリスクが上がります。
税務否認の防ぎ方(実務のコツ)
- 可能なら業者に「内訳明細」を出してもらう(本体・工事・撤去・処分)
- “一式”しか出ない場合は、メールや作業報告で補強(何をやったか)
- 写真(型番・設置状況・撤去前後)+作業報告があると強い
(参考)
■国税庁 タックスアンサー(よくある税の質問)No.5930 帳簿書類等の保存期間
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5930.htm
まとめ:否認を避ける最短ルール
- 金額だけで勘定科目を決めない(目的・内容・設置形態・内訳がカギ)
- 「内訳」「作業内容」「写真」の3点セットで証憑を固める
- 迷う案件は、結論を急がず 顧問税理士に“材料一式”で確認が安全
エアコンの勘定科目に関するよくある質問
エアコンの勘定科目は、実は「何をした費用か(購入/修理/撤去)」だけでなく、「工事費を含めた取得価額はいくらか」「内容が維持管理か、それとも性能アップ(資本的支出)か」「入替で古い資産を除却するか」までセットで判断します。さらに、請求書が“工事一式”だったり、取付工事が別日請求だったりすると、処理を誤っても気づきにくいのが落とし穴です。ここでは国税庁の情報を元に、よくある迷いどころをQ&Aでまとめ、結論→理由→確認書類の順で迷いを残さないよう整理しました。
エアコン本体は10万円未満だけど工事費込みだとどう判定する?
エアコン本体は10万円未満で工事費込みの場合は、「本体価格」ではなく、原則として「取得価額」で判定します。取得価額は、購入代価に加えて、その資産を事業で使える状態にするために直接要した費用(運搬、据付など)も含めて考えるのが基本です。つまり本体が10万円未満でも、取付・配管などが実質セットで合計10万円以上なら、消耗品費ではなく資産計上します。迷うときは、見積内訳を添えて顧問税理士に確認することをおすすめします。
(参考) 国税庁 減価償却資産の取得価額に含めないことができる付随費用
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5400.htm
エアコンの取付工事だけ別日に請求された。分けて消耗品費にできる?
「請求日が別」だからといって、必ず分けて処理できるとは限りません。税務は形式より実質を重視し、通常1単位として取引される単位で取得価額を判定します。エアコン本体と取付工事が、目的として一体(設置して初めて使用可能)なら、実務上は取得価額に含めて考えるのが無難です。一方、独立した追加工事(後付けの別工事等)なら別処理の余地があります。内訳と契約関係で判断します。
(参考) 国税庁 少額の減価償却資産になるかどうかの判定の例示
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5403.htm
エアコンのガス補充・基板交換・ファン交換は修繕費でOK?
基本は「原状回復、維持管理」なら修繕費になりやすいです。ガス補充や故障した基板、ファンを同等品で交換して機能を戻すなら、修繕費として考えます。ただし、交換によって能力が上がる、耐久性が増す、高性能化するなど、実質的に価値を高める内容が含まれると資本的支出(資産計上)になることがあります。作業報告書に「故障復旧、同等品交換」を残すと判断がしやすくなります。
(参考) 国税庁 修繕費とならないものの判定
「修繕費でも、使用可能期間を延長させたり、価値を高めたりする部分の支出は資本的支出」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm
エアコンの撤去費用は「修繕費」「支払手数料」「固定資産除却損」どれ?
撤去費用は、エアコン撤去後の目的で変わります。撤去して廃棄し、固定資産として計上していたエアコンを使わなくなるなら、まず「固定資産除却損(帳簿価額の処理)」が論点になります。撤去作業の費用自体は、内容により外注費等で処理する実務もありますが、重要なのは「除却が発生しているのに台帳処理が残る」状態を避けることです。入替撤去で新設が目的の場合は、撤去費が新資産の取得に付随するかも含めて検討します。
(参考)国税庁 除却損失等の損金算入
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
エアコンの入替時、古いエアコンの除却はどう処理する?
入替で古いエアコンを撤去したら、会計上は「撤去した資産」を固定資産台帳から落とし、残っている帳簿価額を整理するのが基本です。ここを放置すると、実在しない資産の減価償却を続けてしまい、調査で指摘されやすくなります。実務では「どの資産を除却したか」を特定するために、型番、設置場所、撤去前後写真、撤去工事の明細や作業報告をセットで残すと安全です。台帳と証拠を紐づけておくのがポイントです。
(参考)国税庁 除却損失等の損金算入
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
賃貸の原状回復でエアコン撤去・交換した場合の考え方は?
賃貸では、まず契約(特約)と負担区分の確認をします。一般論として、通常損耗や経年変化は貸主負担、借主の故意過失や善管注意義務違反などによる損耗は借主負担、という考え方が基本です。エアコン撤去や交換も、貸主設備か借主設置か、故障原因、特約の有無で負担が変わります。原状回復の考え方は国のガイドラインが参考になり、経過年数の考慮やグレードアップの扱いなども示されています。
(参考)国税庁 原状回復をめぐるトラブルとガイドライン
https://www.mlit.go.jp/jutakukentiku/house/torikumi/honbun2.pdf
不安が残る場合は、顧問税理士又は税務署に確認しよう
税務上の扱い(消耗品費か固定資産か、修繕費か資本的支出か、撤去費用をどこまで取得価額に含めるか)は、**金額だけでなく「設置状況」「工事内容」「見積・請求の内訳」「賃貸の原状回復条件」**などで結論が変わることがあります。最終判断で不安が残る場合は、顧問税理士又はご自宅近くの税務署へ直接相談して会計処理の方法と税務上の扱いを確認することをおすすめします。
(参考)国税庁の一次情報まとめ
国税庁:修繕費と資本的支出の考え方タックスアンサー(No.1379)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm
国税庁:中小企業者等の少額減価償却資産の特例(30万円未満)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm
国税庁:主な減価償却資産の耐用年数表(冷房・暖房用機器等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
国税庁:除却損失等の損金算入(除却の考え方)
https://www.nta.go.jp/law/tsutatsu/kihon/hojin/07/07_07_01.htm
国税庁:器具備品/建物附属設備の区分に関する注記
https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_07.htm
(免責事項)本記事は、国税庁などの一次情報を参考に、エアコン購入・修理・撤去に関する勘定科目の考え方を分かりやすく整理したものです。ただし、税務判断は「契約内容」「設置状況」「工事の内訳」「会計方針(税抜/税込)」など個別事情で結論が変わることがあります。実際の処理に不安がある場合は、見積書・請求書(内訳)・作業報告・写真などをそろえたうえで、顧問税理士または税務の専門家に確認してください。

エアピカは高品質な完全分解エアコンクリーニングを提供しており、現在全国に拡大中です。
尚、エアピカ(運営:株式会社サンマイル)は日本エアコンクリーニング協会の会員資格保有。
くらしのマーケットで400件以上の口コミを頂き、総合・口コミ評価一位を獲得。